Nasdaq in calo di oltre il 4%: che cosa ha innescato la correzione?
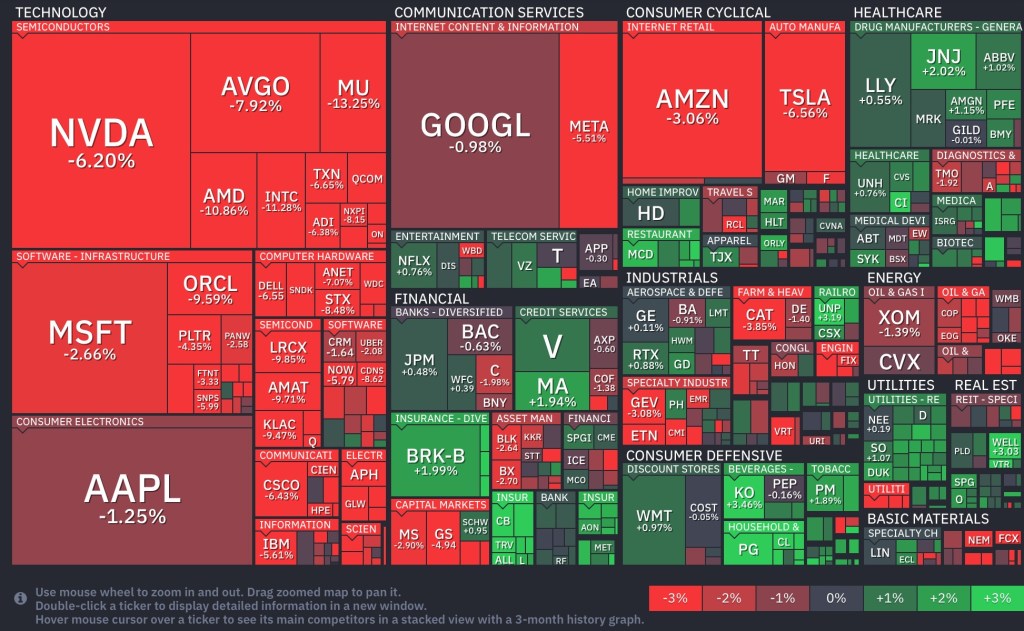
La forte flessione registrata dal Nasdaq nella seduta di ieri non sembra essere riconducibile a un singolo fattore. Il movimento è stato probabilmente determinato dalla combinazione di dati macroeconomici più solidi del previsto, rendimenti obbligazionari in rialzo, nuove tensioni geopolitiche e prese di profitto sul comparto tecnologico.
Un mercato del lavoro ancora molto solido
Il primo elemento da considerare è il report sui Non-Farm Payrolls. Secondo i dati riportati dall’U.S. Bureau of Labor Statistics, a maggio l’occupazione nel settore non agricolo è aumentata di 172.000 unità, mentre il tasso di disoccupazione è rimasto invariato al 4,3%.
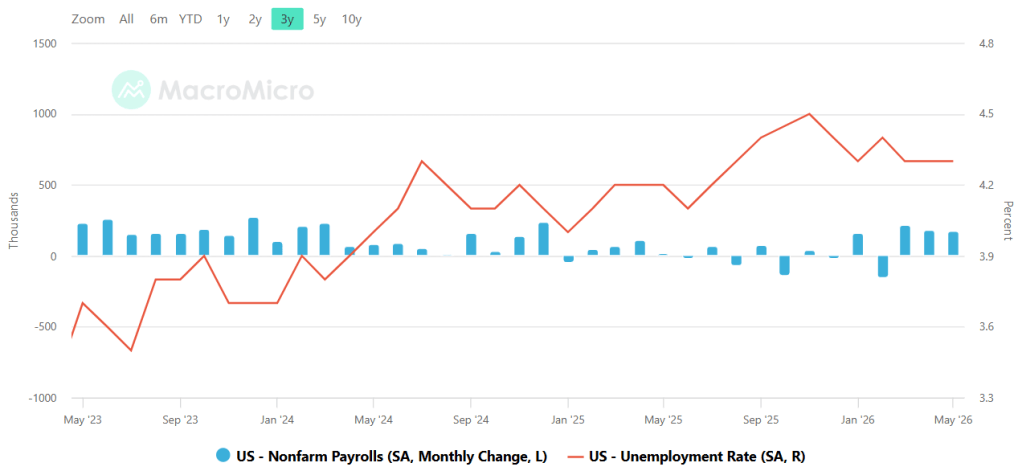
Si tratta di un dato particolarmente rilevante perché conferma la resilienza del mercato del lavoro statunitense. Un’economia ancora solida riduce la necessità di un intervento accomodante da parte della Federal Reserve e rende meno probabile un taglio dei tassi nel breve periodo.
Le aspettative degli investitori si sono quindi modificate rapidamente: le ipotesi di allentamento monetario si sono ridimensionate, mentre il mercato ha iniziato a considerare con maggiore attenzione anche lo scenario di un possibile rialzo dei tassi tra la fine del 2026 e l’inizio del 2027.
Anche i dati JOLTS confermano la forza dell’economia
Il quadro è stato rafforzato dagli ultimi dati JOLTS, che hanno mostrato un aumento significativo delle posizioni lavorative disponibili negli Stati Uniti. Le offerte di lavoro sono salite di 731.000 unità ad aprile, raggiungendo quota 7,6 milioni, il livello più alto da maggio 2024.
La lettura complessiva è chiara: il mercato del lavoro rimane sostenuto e l’economia statunitense continua a mostrare una capacità di tenuta superiore alle attese. Tuttavia, proprio questa solidità può rappresentare un problema per i mercati finanziari, perché aumenta il rischio che l’inflazione rimanga elevata più a lungo del previsto.
Inflazione ancora sotto osservazione
L’ultimo report sul PCE, l’indicatore di inflazione maggiormente monitorato dalla Federal Reserve, ha evidenziato una variazione annuale del 3,8%. Su base mensile, la componente headline è aumentata dello 0,4%, mentre quella core ha registrato un incremento dello 0,2%.
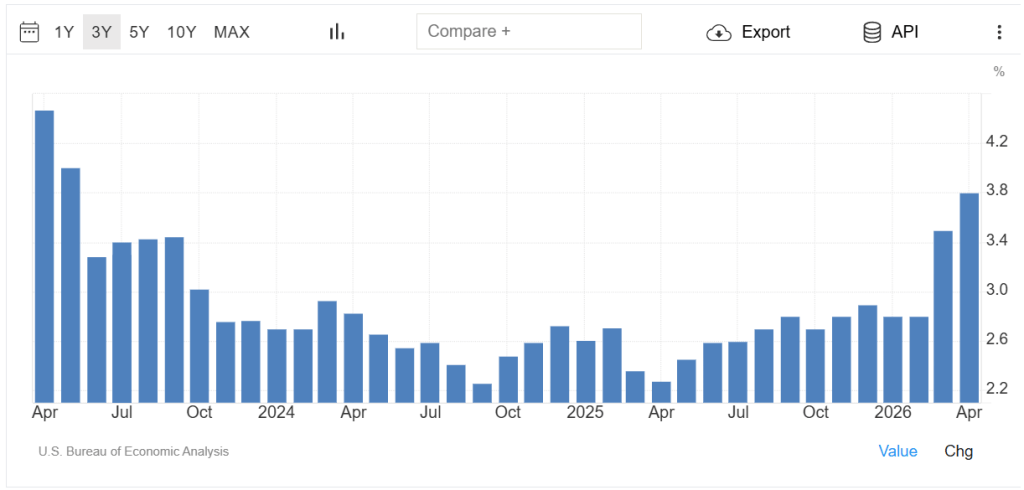
La dinamica mensile appare più contenuta, ma il dato annuale resta problematico. Una parte delle pressioni inflazionistiche è legata all’aumento dei prezzi energetici, che continua a incidere sul costo dei carburanti e, di conseguenza, sul potere d’acquisto dei consumatori.
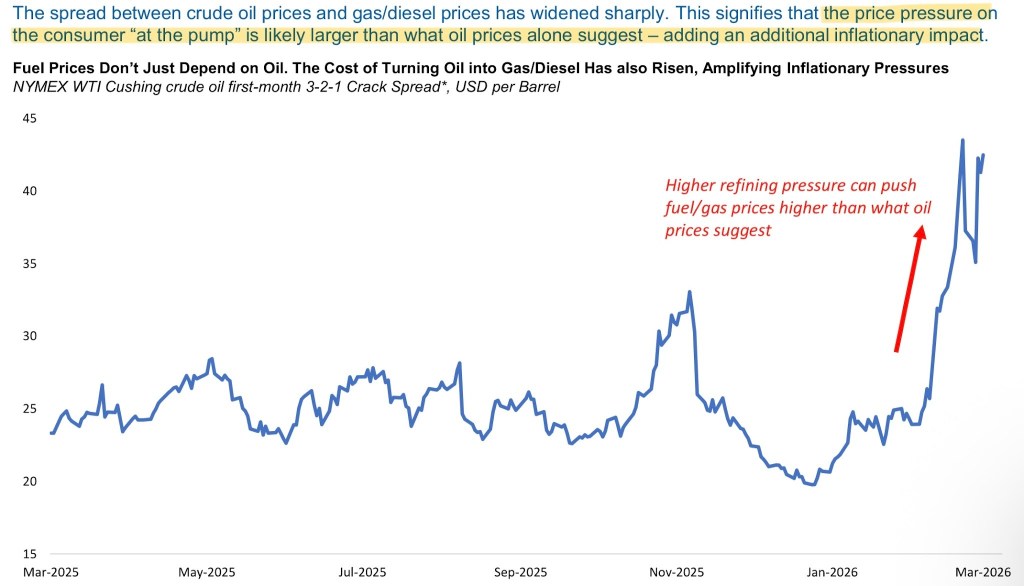
Analisi di Morgan Stanley che mostra l’allargamento dello spread tra il prezzo del petrolio e quello dei prodotti raffinati, come benzina e diesel. Questo divario suggerisce che le pressioni sui prezzi alla pompa di benzina potrebbero risultare più persistenti rispetto a quelle osservate sul greggio.
Rendimenti obbligazionari in rialzo
La reazione del mercato obbligazionario è stata immediata. Dopo la pubblicazione dei dati occupazionali, il rendimento del Treasury statunitense a dieci anni è salito sensibilmente.
Il meccanismo è relativamente semplice: un’economia più forte riduce la probabilità di tagli dei tassi e, allo stesso tempo, alimenta il timore che l’inflazione possa restare elevata. Rendimenti obbligazionari più alti penalizzano soprattutto i titoli growth e tecnologici, poiché riducono il valore attuale degli utili attesi nel futuro.
Le tensioni geopolitiche aumentano l’incertezza
A complicare ulteriormente il quadro contribuiscono le nuove tensioni tra Stati Uniti e Iran. L’escalation registrata negli ultimi giorni ha riacceso i timori legati a un possibile ampliamento del conflitto e alle conseguenze sui mercati energetici.
In una fase in cui l’inflazione rappresenta già una delle principali preoccupazioni degli investitori, un ulteriore aumento del prezzo dell’energia potrebbe rendere ancora più complesso il percorso della Federal Reserve.
Broadcom e le aspettative elevate sul settore tecnologico
Un ulteriore elemento di pressione è arrivato da Broadcom. La società ha chiuso il trimestre con ricavi pari a 22,2 miliardi di dollari, in crescita del 48% su base annua. Numeri solidi, che non sono tuttavia bastati a soddisfare un mercato abituato a prezzare scenari particolarmente ottimistici per il comparto dell’intelligenza artificiale. L’episodio mostra quanto le valutazioni dei titoli tecnologici siano diventate esigenti: in alcuni casi non è più sufficiente rispettare le attese, ma è necessario superarle in modo significativo.
Il ruolo del gamma negativo: un amplificatore della discesa
Il brusco ribasso della seduta potrebbe essere stato accentuato anche dalla struttura del mercato delle opzioni.
Quando l’esposizione gamma aggregata dei market maker diventa negativa, il ribilanciamento delle coperture assume una natura prociclica. In un mercato in discesa, i dealer possono essere costretti a vendere ulteriormente il sottostante o i relativi future per mantenere un’esposizione direzionale contenuta. Le vendite iniziali generano quindi nuove pressioni ribassiste, che richiedono ulteriori interventi di copertura. Il fenomeno può intensificarsi in prossimità di determinati strike, soprattutto in presenza di opzioni a brevissima scadenza. Si crea così un meccanismo di retroazione: la discesa alimenta nuove vendite tecniche, contribuendo ad accelerare il movimento.
È importante sottolineare che il gamma negativo non rappresenta necessariamente la causa originaria della correzione. Più correttamente, può essere considerato un potente amplificatore della volatilità: in altre parole, benzina gettata sul fuoco.
Conclusioni Relative al crollo di venerdì
La forte correzione del Nasdaq è stata probabilmente determinata dalla convergenza di diversi fattori:
- dati occupazionali più forti del previsto;
- ridimensionamento delle aspettative di taglio dei tassi;
- rendimenti obbligazionari in rialzo;
- inflazione ancora elevata, sostenuta anche dai prezzi energetici;
- nuove tensioni geopolitiche;
- aspettative particolarmente elevate sul settore tecnologico;
- possibili vendite tecniche legate al posizionamento sul mercato delle opzioni.
Europa
Dopo circa un anno con il tasso sui depositi al 2,00%, la BCE è attesa a un nuovo rialzo di 25 punti base nella riunione dell’11 giugno. Il mercato considera altamente probabile un aumento al 2,25%, in risposta al riaccendersi delle pressioni inflazionistiche. L’inflazione dell’eurozona ha raggiunto il 3,2% annuo a maggio, superando nuovamente l’obiettivo del 2%. A incidere sono soprattutto le tensioni sui prezzi energetici, alle quali si aggiunge la tenuta dell’inflazione nei servizi.
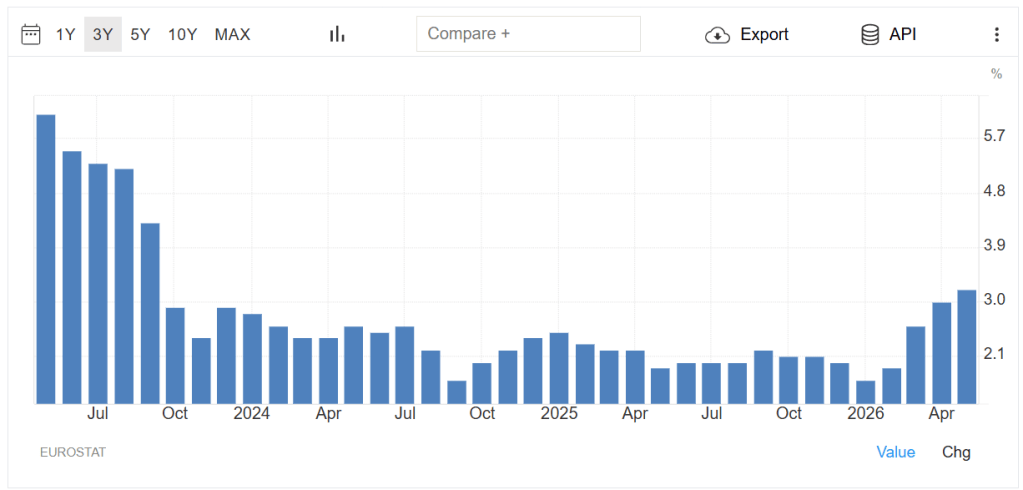
Saranno importantissime le comunicazioni che la Banca Centrale Europea darà l’11 giugno. Le previsioni probabilmente si soffermeranno sull’aumento dell’inflazione e su una crescita più bassa. Per quanto riguarda il futuro si dirà probabilmente che la banca rimarrà data dependent e che il rialzo dei tassi è stato fatto solo per combattere il rialzo dell’inflazione. Rimangono comunque molto importanti le parole, saranno loro che probabilmente muoveranno il mercato, non il rialzo dei tassi in se, già scontato dal mercato e già incorporato nel prezzo.
Livelli interessanti a Mercato da Monitorare
Iniziamo dall’impennata del VIX
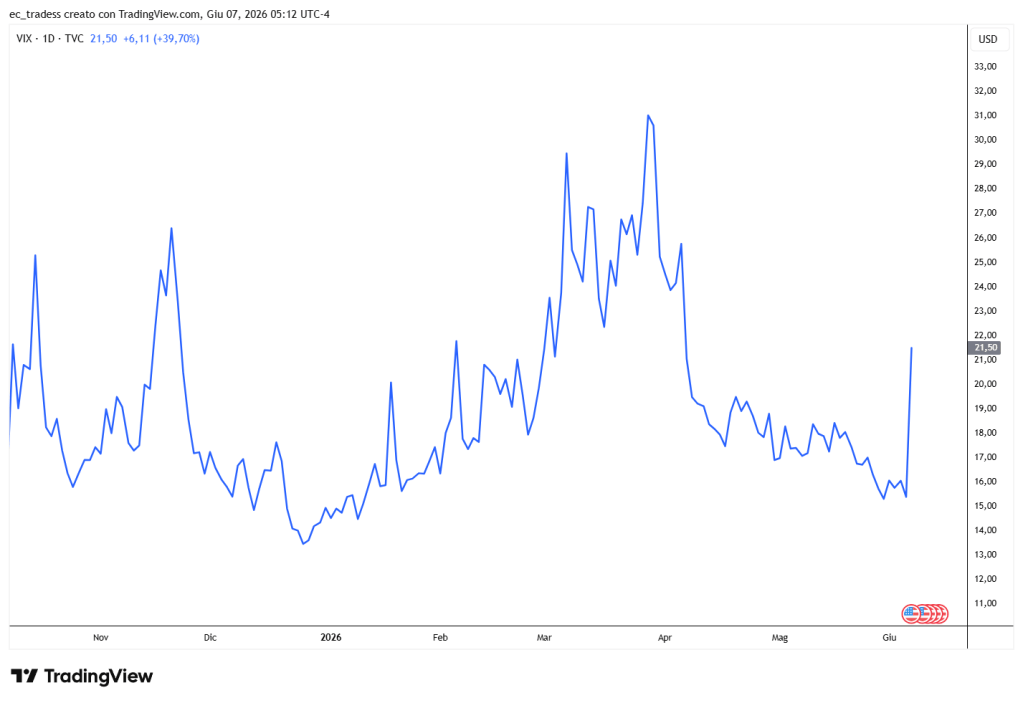
Comunicazione importante: maggiore volatilità a mercato, sarà importante nei prossimi giorni tenerlo sotto osservazione.
DXY
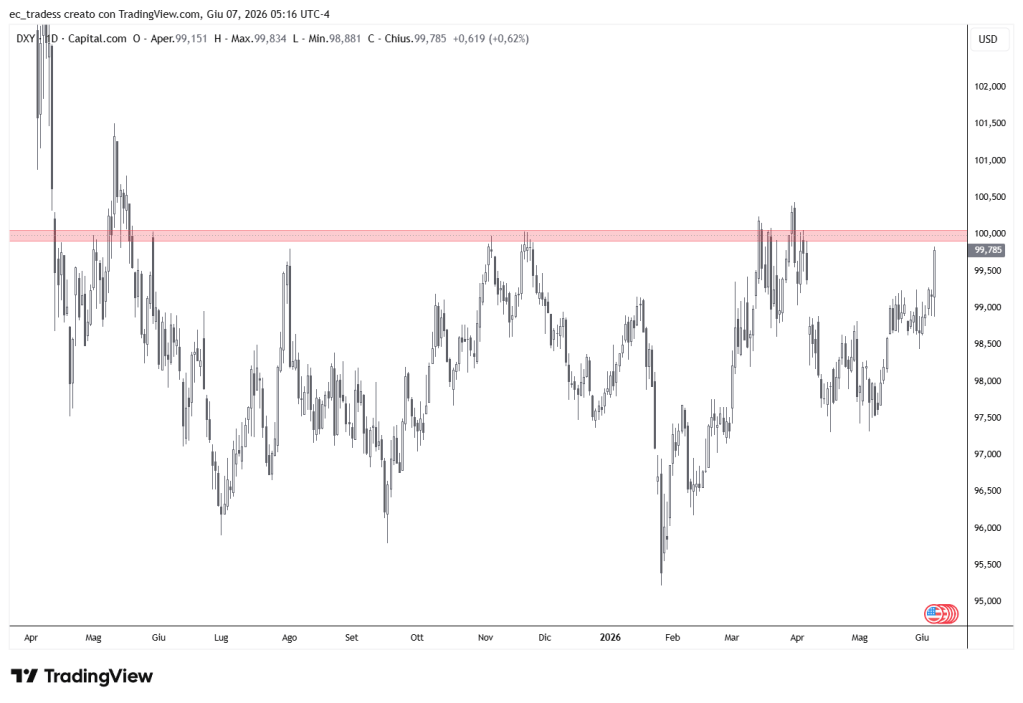
L’indice del dollaro sta per approcciare il livello dei 100, resistenza importante. Sarà fondamentale capire se l’indice potrà continuare a rialzo oltre tale livello. Contando che il mercato adesso sconta un possibile rialzo dei tassi entro fine anno, potrebbe essere interessante una continuazione oltre la resistenza, fino a 101.5.
EURUSD
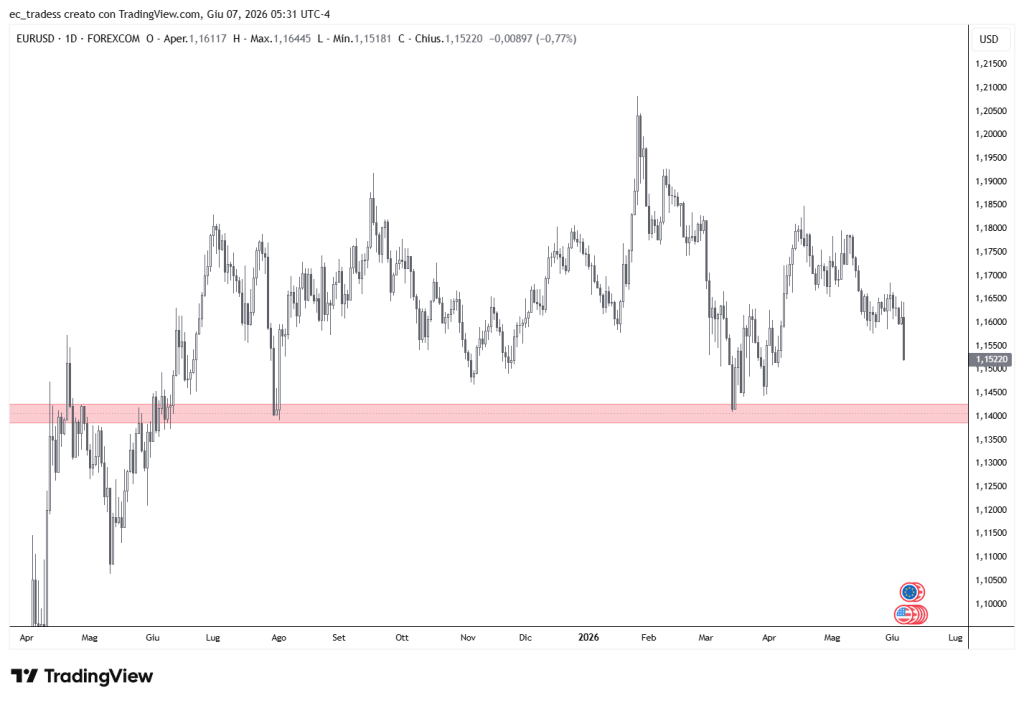
EUR/USD si sta avvicinando all’area di supporto collocata intorno a 1,1400. Il livello merita attenzione in relazione all’andamento del Dollar Index: un breakout confermato del DXY sopra quota 100 potrebbe rafforzare il dollaro e aumentare la probabilità di un test del supporto.
USDJPY
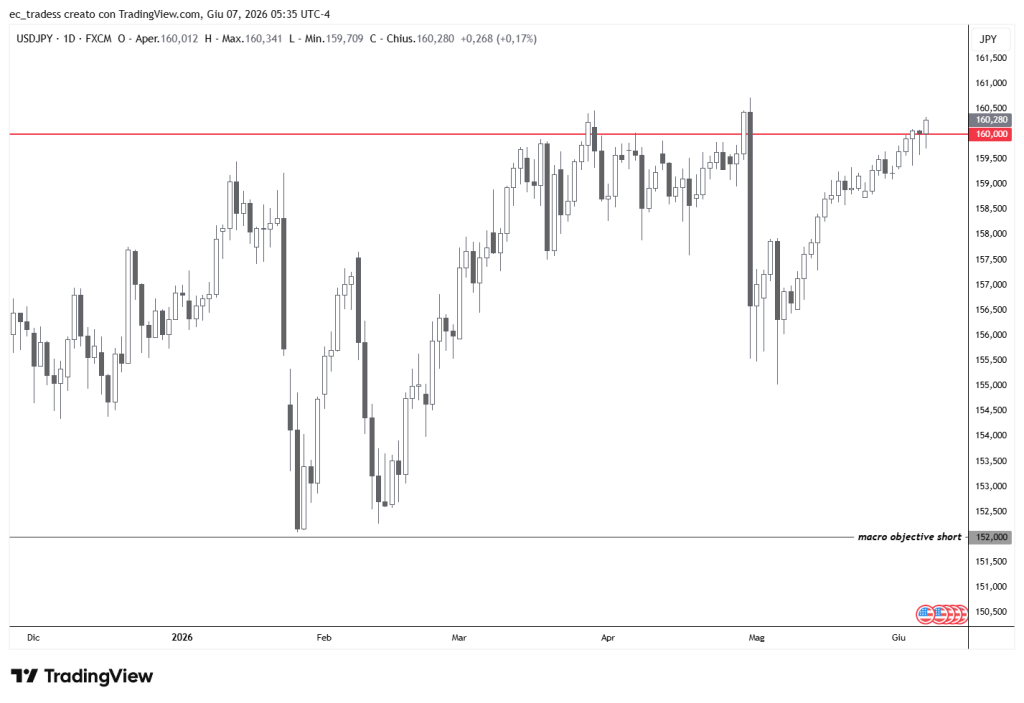
Il cambio USD/JPY è tornato sopra quota 160, un’area particolarmente sensibile per le autorità giapponesi. Nelle scorse settimane il Ministero delle Finanze è già intervenuto per sostenere lo yen, con operazioni eseguite dalla Bank of Japan. Più che il livello in sé, sarà importante monitorare la velocità del movimento e l’eventuale aumento della volatilità, che potrebbero favorire nuovi interventi.
Conclusioni e scenari da monitorare
La forte correzione del comparto tecnologico Statunitense rappresenta un segnale da non sottovalutare. Il mercato si trova in una fase delicata, nella quale dati macroeconomici apparentemente positivi possono generare reazioni negative: una crescita ancora solida, un mercato del lavoro resiliente e pressioni inflazionistiche persistenti riducono infatti lo spazio di manovra delle banche centrali e alimentano il rischio di tassi d’interesse più elevati più a lungo.
Il ribasso del Nasdaq è stato probabilmente innescato dalla convergenza di diversi fattori: il rialzo dei rendimenti obbligazionari, il ridimensionamento delle aspettative di taglio dei tassi, le valutazioni particolarmente esigenti raggiunte da alcuni titoli tecnologici e le tensioni geopolitiche. In questo contesto, il posizionamento sul mercato delle opzioni potrebbe avere agito come amplificatore della volatilità, accelerando un movimento già avviato da motivazioni macroeconomiche e fondamentali.
Allo stesso tempo, una correzione di questa portata può creare opportunità interessanti per gli investitori con un orizzonte temporale di medio-lungo periodo. Il calo delle quotazioni ha riportato diversi titoli azionari su livelli di prezzo più ragionevoli, offrendo la possibilità di valutare nuovi ingressi su società solide e caratterizzate da fondamentali convincenti. La maggiore convenienza delle valutazioni non implica tuttavia che ogni titolo penalizzato dal mercato rappresenti automaticamente un’occasione: in una fase ancora incerta, sarà importante mantenere un approccio selettivo e distinguere le aziende di qualità da quelle maggiormente esposte a valutazioni elevate o a un deterioramento dello scenario macroeconomico.
Anche in Europa l’attenzione rimane concentrata sulle decisioni di politica monetaria. La prossima riunione della BCE sarà importante non soltanto per l’eventuale variazione dei tassi, ma soprattutto per le indicazioni che verranno fornite sul percorso futuro dell’inflazione e della crescita economica.
Nei prossimi giorni sarà quindi essenziale monitorare l’evoluzione del VIX, l’andamento dei rendimenti obbligazionari e i principali livelli tecnici sul mercato valutario. Un superamento stabile di quota 100 da parte del Dollar Index potrebbe rafforzare ulteriormente il dollaro, mentre il cambio USD/JPY rimane in un’area particolarmente sensibile per le autorità giapponesi.
La parola chiave per la prossima settimana sarà volatilità. In una fase caratterizzata da elevata incertezza macroeconomica e geopolitica, sarà opportuno evitare interpretazioni troppo rigide, osservare con attenzione la reazione dei mercati in prossimità dei livelli tecnici più rilevanti e valutare con disciplina le opportunità generate dalla correzione.


Lascia un commento