I mercati obbligazionari statunitensi hanno raggiunto una soglia critica dopo che il rendimento dei titoli trentennali è salito al livello più alto dal 2007. Ciò ha portato all’annuncio del Tesoro statunitense di raddoppiare almeno i riacquisti di obbligazioni, con il Segretario del Tesoro Bessent che ha dichiarato di acquistarne di più se necessario. Ciò rappresenta un tentativo di frenare l’aumento, ma è improbabile che riduca significativamente i rendimenti. Nel frattempo il discorso del Presidente Warsh a Jackson Hole è al centro dell’attenzione. Mentre il Tesoro cerca di contenere i rendimenti obbligazionari, un dollaro più debole fungerà probabilmente da valvola di sfogo, a vantaggio dell’oro ed altri asset come il bitcoin.
Il piano del Tesoro statunitense di raddoppiare i riacquisti di obbligazioni a 10-30 anni, portandoli a 4 miliardi di dollari, suggerisce che i rendimenti abbiano raggiunto una soglia di tolleranza per l’amministrazione Trump. Tuttavia, la mossa è modesta rispetto allo stock di 30 trilioni di dollari di titoli del Tesoro negoziabili, quindi è improbabile che porti i rendimenti a livelli significativamente più bassi.
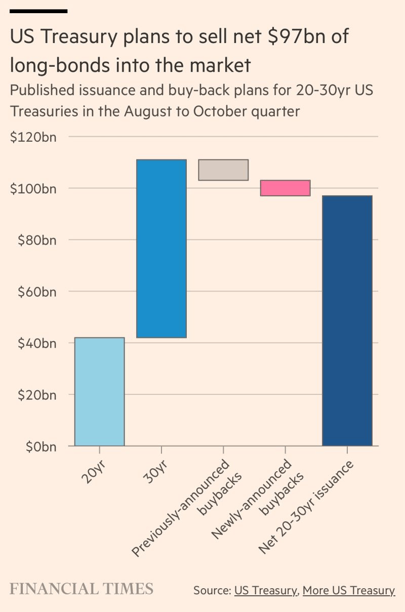
I principali fattori che contribuiscono all’aumento dei rendimenti sono l’aumento del debito pubblico statunitense e l’incertezza della politica monetaria, dopo che la Federal Reserve guidata da Warsh ha abbandonato la forward guidance sui tassi.
I recenti dati macroeconomici statunitensi (rallentamento dell’occupazione, un’inflazione in calo e una diminuzione delle vendite al dettaglio) confermerebbero che l’inflazione ha raggiunto il picco nel secondo trimestre, mentre le aspettative di inflazione a lungo termine rimangono contenute. La graduale disinflazione, con l’attenuarsi delle pressioni sul petrolio e sui dazi, dovrebbe portare l’inflazione core verso il 2% entro il 2027, consentendo alla Fed di mantenere i tassi invariati quest’anno prima di tagliarli nel 2027. La sfida per Warsh sarà quella di mantenere la pazienza dei mercati obbligazionari fino ad allora.
Con il Tesoro statunitense che cerca di contenere i rendimenti, è probabile che il dollaro statunitense funga da valvola di sfogo, un risultato che il Tesoro dovrebbe accogliere con favore, visto il precedente intervento congiunto con il Giappone per rafforzare lo yen. Un dollaro più debole dovrebbe sostenere l’attuale rally dell’oro, mentre rendimenti stabili anziché in aumento sono generalmente positivi per le valutazioni azionarie.
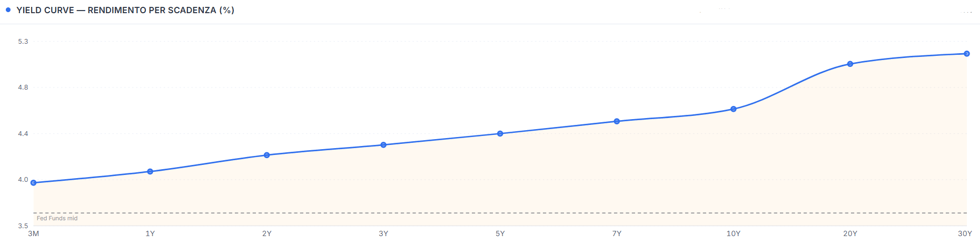
Ritengo difficile una rottura decisiva al di sopra del 5% per il rendimento dei titoli di Stato statunitensi a 10 anni. Prevedo maggiormente che i rendimenti di questi titoli si possano consolidare nell’intervallo tra i 4,50-4,75%.
La tensione è concentrata nella parte finale della curva, dove il rendimento dei titoli di Stato statunitensi a 30 anni ha superato brevemente il 5,30% (un massimo di quasi 20 anni) prima di ritracciare a seguito dell’ampliamento del piano di riacquisto del Tesoro statunitense. I rendimenti a medio termine sono aumentati molto meno rispetto a quelli a lunghissimo termine, il che suggerisce che gli investitori stiano richiedendo un premio a lungo termine più elevato, ovvero una maggiore remunerazione per il possesso di obbligazioni a lunghissima scadenza.
I verbali della Fed di luglio suggeriscono che, data l’inflazione elevata e il rischio di sorprese al rialzo, i responsabili delle politiche monetarie stanno valutando la possibilità di ulteriori aumenti dei tassi, sebbene la maggior parte dei partecipanti preferisca attendere ulteriori dati prima di agire. A fronte di ciò, i dati pubblicati dopo la riunione hanno mostrato un rallentamento: la crescita salariale è in calo, le vendite al dettaglio di luglio sono diminuite per la prima volta in nove mesi e le nuove costruzioni residenziali sono calate, poiché i tassi ipotecari (strettamente legati ai rendimenti a lungo termine) pesano sul settore immobiliare. Nel complesso, questi fattori dovrebbero mantenere la Fed invariata fino alla fine dell’anno.
In assenza di sorprese inflazionistiche al rialzo, il rendimento a 10 anni si dovrebbe consolidare tra il 4,50% e il 4,75%. Eventuali superamenti del 5% saranno probabilmente temporanei.
Cosa è un buyback di obbligazioni e in che modo influenza i rendimenti
Un buyback di titoli obbligazionari consiste nel riacquisto, da parte di uno Stato, di titoli di debito che aveva precedentemente emesso. In altre parole, il Tesoro torna sul mercato e acquista una parte dei propri titoli, riducendone così la quantità disponibile per gli investitori.
Ma perché un governo dovrebbe farlo? Il meccanismo è legato al rapporto inverso tra prezzo delle obbligazioni e rendimento (yield): quando il prezzo dei titoli sale, il loro rendimento scende. Un programma di riacquisto può quindi sostenere i prezzi dei Treasury interessati e, di conseguenza, contribuire a ridurne i rendimenti.
A questo punto, però, emerge una domanda fondamentale: con quali risorse il Tesoro finanzia il riacquisto dei titoli a più lunga scadenza?
Il punto centrale del programma è proprio la gestione della composizione del debito. Il Tesoro può, ad esempio, emettere nuovo debito a breve termine e utilizzare i proventi per riacquistare titoli con scadenze più lunghe. Non significa quindi che lo Stato “crei” denaro per acquistare i propri bond: sta piuttosto sostituendo una parte del debito a lunga scadenza con debito a breve scadenza.
L’operazione può avere effetti sulla struttura della curva dei rendimenti: aumentando la domanda sui Treasury a più lunga scadenza, il buyback può sostenerne il prezzo e quindi ridurne lo yield, mentre l’emissione aggiuntiva di titoli a breve può incrementare l’offerta su quella parte della curva.


Lascia un commento